お知らせ&コラム
地方のアパート建築に潜むリスクを不動産鑑定士が解説します【地主必見】
コラム
目次
「アパートを建てれば家賃収入が入り、相続税対策にもなります」
土地を所有している方や、これから土地を相続する方であれば、ハウスメーカーなどからこのような提案を受けることがあります。
確かに、アパート建築によって家賃収入を得たり、相続税評価額を下げたりできるケースはあります。
しかし、十分な賃貸需要がない土地に建てると、完成した時点で資産価値が下がったり、長期間運用しても十分な利益が残らなかったりする可能性があります。
この記事では、地方でのアパート建築に潜むリスクを、都市部との比較や収支シミュレーションをもとに解説します。
アパート建築で最も重要なのは「賃貸需要」
アパート建築を判断するときに重要なのは、相続税対策になるかどうかだけではありません。
その土地に、長期間安定して運営できるだけの賃貸需要があるかどうかが重要です。
単に入居者が見つかるだけでなく、空室が長期間続きにくく、一定以上の家賃を取れる立地である必要があります。
賃貸需要が弱い土地にアパートを建てると、大きく2つのリスクがあります。
地方でのアパート建築に潜む2つのリスク
建てた瞬間に純資産が減る可能性がある
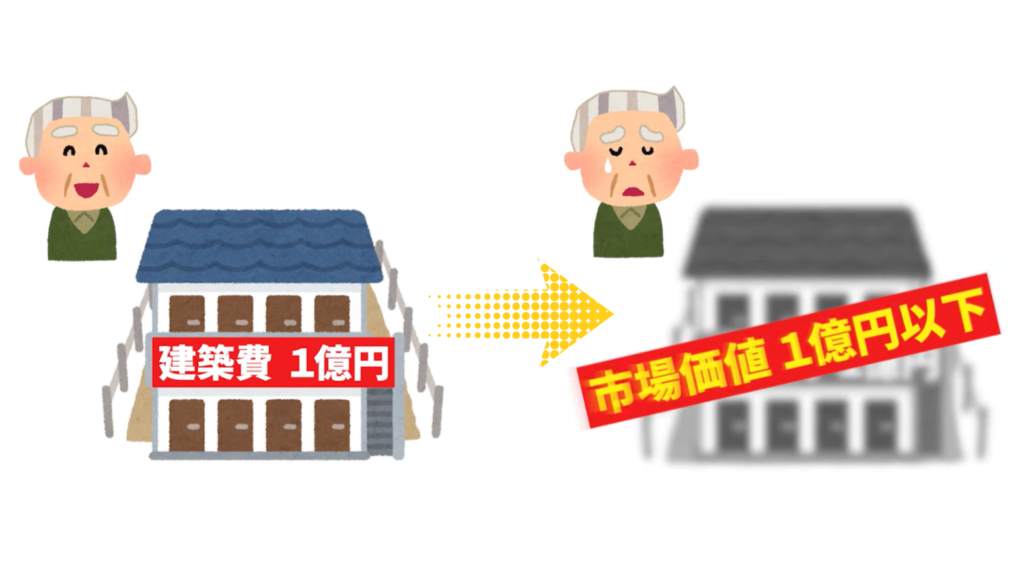
1つ目は、完成したアパートの市場価値が、建築費を下回る可能性があることです。
たとえば、1億円をかけてアパートを建てても、土地と建物を合わせた市場価値が8,000万円しかなければ、完成した時点で大きな価格差が生じます。
賃貸アパートの市場価格は、建築費ではなく、**「その物件からどれだけ家賃収入を得られるか」**によって大きく左右されるためです。
長期間運用しても利益が少ない場合がある
2つ目は、長期間運用しても、建築費に見合う利益が残らない可能性があることです。
地方では家賃水準が低く、建築費を回収するまでに長い期間がかかるケースがあります。
都市部と地方でアパートの市場価値を比較
1K・8戸の木造アパートを、建築費1億円で建てるケースを例に比較します。
都市部の場合
1室あたりの家賃を10万円、表面利回り5.5〜6%とすると、新築アパートの市場価値は、
約1億6,000万円〜1億7,500万円
と試算されます。
土地価格を6,000〜7,000万円程度とすれば、建築費と土地価格の合計と市場価値には大きな差がありません。
地方の場合
一方、1室あたりの家賃を5万円、表面利回り6〜7%とすると、市場価値は、
約7,000万円〜8,000万円
となります。
土地価格が約1,000万円の場合、建築費と合わせた投資額は約1億1,000万円です。
つまり、建築した時点で3,000万〜4,000万円程度の価格差が生じる計算になります。
同じ規模の建物でも、立地によって得られる家賃が違えば、市場価値も大きく変わります。
45年間運用した場合の収益を比較
建築直後の市場価値だけでなく、長期間運用した場合の収益も比較します。
都市部の場合
年間家賃収入を960万円、空室率や修繕費、固定資産税などを差し引いた純収益を75%とすると、
年間純収益は720万円、建築費1億円の回収期間は約13年11か月です。
45年間運用し、35年ローン・金利2%として利息を差し引いた後、さらに建築費と解体費を考慮すると、
45年間の利益は約1億7,500万円
となります。年間平均では約389万円です。
地方の場合
年間家賃収入を480万円、同じく75%を純収益とすると、
年間純収益は360万円、建築費の回収には約27年9か月かかります。
45年間運用し、金利、建築費、解体費を差し引くと、
45年間の利益は約1,300万円
という試算です。年間平均では約29万円にとどまります。
さらに、この試算には築年数の経過による家賃下落を含んでいません。
家賃下落まで考慮すると、1億円を投資しても最終的な回収額が1億円を下回る可能性もあります。
相続税対策としての効果と注意点
1億円で賃貸アパートを建てた場合、建物の相続税評価額は建築費の約40〜50%程度まで下がるとする試算があります。
相続税の実効税率を30%と仮定すると、約1,500万〜1,800万円程度の相続税を減らせる可能性があります。
ただし、2つの注意点があります。
節税効果は時間とともに薄くなる
アパートから得た家賃収入が現金として蓄積されれば、その現金も相続財産になります。
そのため、建築直後の相続税圧縮効果が、そのままずっと続くわけではありません。
過剰な相続税対策になる場合がある
たとえば、本来の相続税が100万円であれば、1,500万円分の節税効果があるアパートを建てても、実際に減らせる税金は100万円までです。
相続税を減らすことを優先するのではなく、まず不動産投資として黒字運営できるかを確認することが重要です。
※令和8年度税制改正大綱により、令和9年(2027年)1月1日以降の相続等から貸付用不動産の評価方法が見直され、相続開始前5年以内に取得・新築された貸付用不動産については、従来の路線価等による評価ではなく「通常の取引価額(取得価額等をベースとした80%評価)」を基準とするルール(5年ルール)が適用されることとなりました。 本文で触れている「約40〜50%への評価減」のメリットを享受するには、相続発生の5年以上前からの計画的な新築・保有が必要となります。相続直前の駆込み対策では十分な節税効果が得られないリスクがありますので、ご留意ください。
アパート建築では賃貸需要と収支を事前に確認する
土地を守るためにアパートを建築しても、経営がうまくいかず、最終的に土地ごと売却することになれば本末転倒です。
特に地方では、
✔️ 家賃相場
✔️ 空室リスク
✔️ 建築費に対する利回り
✔️ 長期的な収支
を事前に確認する必要があります。
まとめ:節税よりも「不動産投資として成立するか」を考える
地方でのアパート建築は、相続税対策になるという理由だけで決めるべきではありません。
立地によっては、建築費より市場価値が低くなったり、長期間運用しても十分な利益が残らなかったりする可能性があります。
「いくら相続税を減らせるか」より先に、「この土地でアパート経営をして本当に利益が出るのか」を確認することが重要です。
賃貸需要、家賃相場、建築費、借入条件などを具体的な数字で確認したうえで判断しましょう。
動画で詳しく解説しています
動画では、都市部と地方それぞれでアパートを建築した場合の市場価値や、45年間運用した場合の収支、相続税対策の効果について、具体的な数字を使って詳しく解説しています。
現在アパート建築を提案されている方や、土地を相続する予定のある方は、ぜひ動画もあわせてご覧ください。
桃太郎オフィスでは、不動産相続や不動産売買に関する相談を受け付けています。
相続した土地の活用方法やアパート建築について不安がある方は、動画概要欄の公式LINEからお問い合わせください。