お知らせ&コラム
【賃貸VS購入】長年のテーマを不動産鑑定士が数字を使って解説します
コラム
執筆者 中瀬 桃太郎 (なかせ ももたろう)
- 株式会社桃太郎オフィス 代表
- 一般社団法人桃太郎オフィス 共同代表
- 不動産鑑定士 宅地建物取引士
YouTubeチャンネル登録者数計100万人の不動産鑑定士。不動産売買、不動産相続に関する事業を展開。相談件数は1000件突破。
Amazonベストセラー「悪魔の不動産鑑定」著者

「家は賃貸のままがいいのか、それとも購入した方がいいのか」
住宅について考えるとき、多くの方が一度は悩むテーマです。
結論からいうと、資産形成の面を重視するのであれば購入が有力な選択肢になります。一方、転勤やライフスタイルの変化など、住宅を購入するうえで制約がある方には賃貸が向いている場合があります。
この記事では、賃貸と購入それぞれのメリット・デメリットを整理し、具体的な数字を使って長期的な負担の違いを比較します。
住宅を購入する5つのメリット
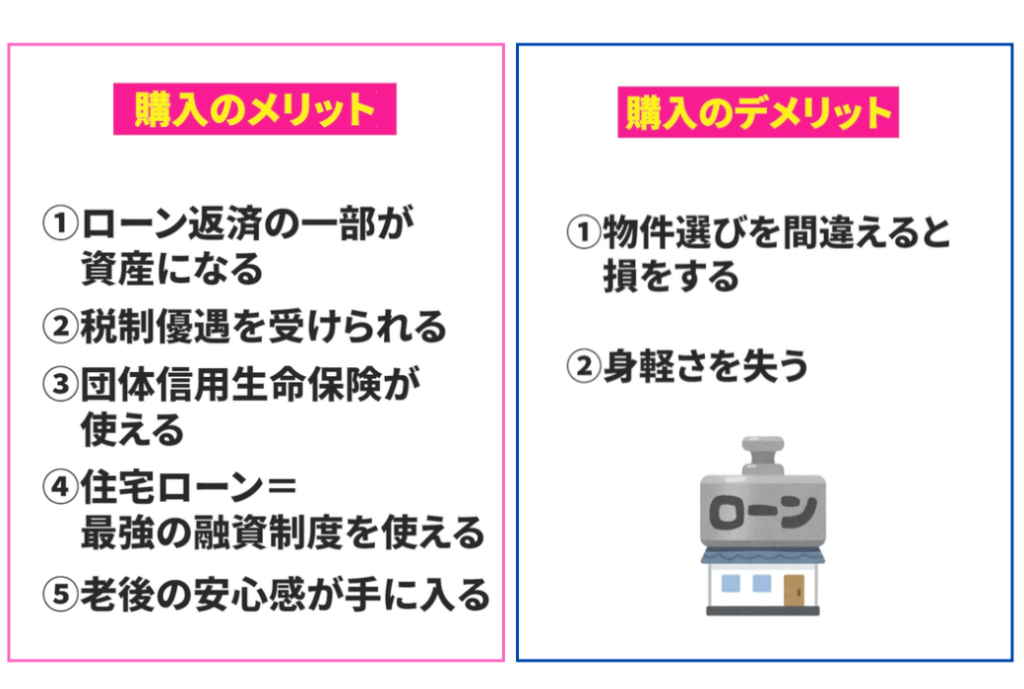
① ローン返済の一部が資産になる
住宅を購入すると毎月ローンを返済しますが、そのすべてが消えてなくなる支出ではありません。
物件の価値が一定程度維持されていれば、ローン残高が減るにつれて売却時に手元へ残る金額が増え、自分の資産になっていきます。
ただし、どの住宅を購入しても資産になるわけではありません。物件価格の下落スピードがローン返済より速ければ、売却しても資産が残らない可能性があります。
② 税制優遇を利用できる
住宅購入では、一定の条件を満たすことで住宅ローン控除などの税制優遇を利用できます。
また、自宅を売却して利益が出た場合も、一定の要件を満たせば「居住用財産を譲渡した場合の3,000万円特別控除」を利用できる場合があります。
ただし、住宅ローン控除と3,000万円特別控除は併用できないため、住み替えなどで両方の制度が関係する場合は、どちらを利用するか確認が必要です。
住宅購入には、こうした税制面のメリットもあります。
③ 団体信用生命保険を利用できる
住宅ローンでは、団体信用生命保険に加入するのが一般的です。
契約者に万が一のことがあった場合、保険によって住宅ローン残高がなくなり、家族に住宅を残せる場合があります。
商品によっては死亡時だけでなく、がんや三大疾病などを保障対象とするものもあります。
④ 低金利・長期間の住宅ローンを利用できる
住宅ローンは、ほかの融資と比べて長期間・低金利で借りられることが大きな特徴です。
事業用融資や投資用不動産向けのローンと比べても、住宅ローンは自己居住用ならではの有利な条件で利用できる場合があります。
住宅購入において、この融資制度を利用できること自体が大きなメリットです。
⑤ 老後の住居への安心感を得やすい
住宅ローンを完済すれば、老後の住居費は管理費や修繕費、税金などが中心になります。
また、高齢になってから新たに賃貸住宅を借りる場合、審査のハードルが上がる可能性があります。
早い段階で自宅を確保しておくことで、老後の住居に関する不安を減らしやすくなります。
住宅購入の2つのデメリット
① 物件選びを間違えると損をする
購入した住宅が必ず資産になるわけではありません。
人口減少が進むエリアや需要が弱い物件など、将来の資産価値が下がりやすい住宅を購入すると、売却時にローン残高を下回る可能性もあります。
購入するのであれば、現在の住みやすさだけでなく、将来的な資産価値も考える必要があります。
② 身軽さを失う
購入後は、賃貸ほど簡単に住み替えることができません。
転勤、離婚、家族構成の変化、近隣環境などを理由に引っ越したくなっても、売却には時間と費用がかかります。
急いで売却する必要が生じれば、相場より安い価格で手放すことになる可能性もあります。
賃貸住宅の3つのメリット
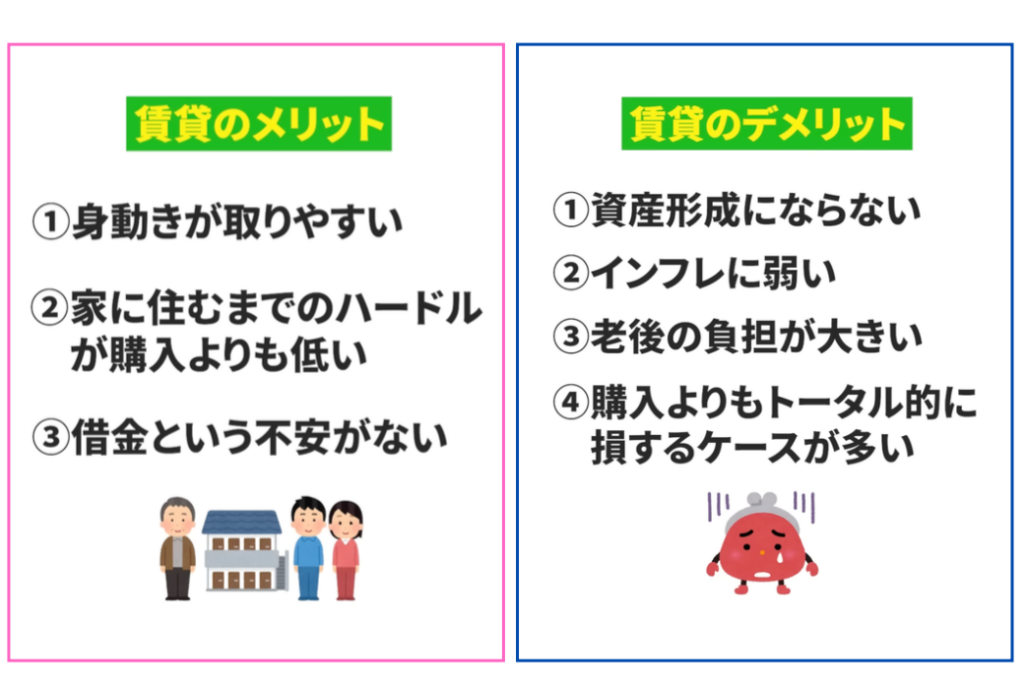
① ライフスタイルに合わせて住み替えやすい
賃貸最大のメリットは、身軽さです。
仕事や家族構成などが変化したとき、その時々に合ったエリアや広さの住宅へ比較的簡単に移ることができます。
購入と比べれば住み替えに必要な費用も小さく、環境の変化に対応しやすい点が魅力です。
② 住み始めるまでのハードルが低い
一般的に、賃貸の入居審査は住宅ローンの審査よりハードルが低くなります。
独立したばかりのフリーランスや経営者、転職直後の方など、収入があっても住宅ローンを利用しにくい場合があります。
そのようなケースでは、賃貸の方が希望する住宅に住みやすいことがあります。
③ 大きな住宅ローンを抱えずに済む
賃貸であれば、数千万円規模の住宅ローンを組む必要がありません。
収入が下がった場合には、家賃の安い住宅へ引っ越して支出を調整することもできます。
また、住宅購入に使う予定だった資金を、事業やほかの投資へ回すことも可能です。
賃貸住宅の4つのデメリット
① 家賃を払っても自分の資産にはならない
賃貸では、何十年家賃を支払っても住宅そのものが自分の資産になることはありません。
身軽さを得られる一方で、住宅費として支払った金額が自分の資産として積み上がらない点は、長期的に見ると大きな違いになります。
② インフレによる家賃上昇の影響を受ける
家賃には、物件の修繕費、固定資産税、保険料、借入金の利息、オーナーの利益などが含まれています。
物価上昇によってこれらのコストが増えれば、最終的に家賃へ反映される可能性があります。
購入した不動産はインフレによって価格が上昇する場合がありますが、賃貸では家賃上昇という形で負担が増える可能性があります。
③ 老後も家賃を払い続ける必要がある
購入の場合、住宅ローンを完済すれば毎月の住居費を抑えやすくなります。
一方、賃貸は退職後も住み続ける限り家賃が発生します。
また、高齢になってから住み替えようとしても、入居審査などによって希望する物件を借りにくくなる可能性があります。
④ 長期的には購入より負担が大きくなる場合がある
賃貸と購入では、毎月の住宅費だけを比較しても正確な判断はできません。
数十年間に支払う総額と、最後に手元へ残る資産まで含めて考える必要があります。
賃貸と購入を50年間で比較すると?
30歳の人が6,000万円の新築マンションを35年ローンで購入し、50年間住むケースを例に比較します。
購入の場合、初期費用、住宅ローンの元本・金利、管理費、修繕積立金、保険料などを合わせた50年間の支出は、
約1億1,460万円
という試算です。
一方、同程度の住宅を賃貸し、ライフステージに合わせて3回引っ越すケースでは、家賃、初期費用、引っ越し費用、更新料、保険料などを合わせて、
約1億2,460万円
となります。
支出だけを比較しても、購入の方が約1,000万円少ない計算です。
さらに、購入したマンションの50年後の資産価値を購入価格の30%、約1,800万円と仮定し、住宅ローン減税なども考慮すると、
購入の実質負担:約9,260万円
賃貸の負担:約1億2,460万円
となり、その差は約3,200万円になります。
ただし、この比較はあくまでひとつのシミュレーションです。
家賃、住宅ローン金利、引っ越し回数、将来の売却価格、勤務先の住宅手当などによって結果は大きく変わります。
結局、賃貸と購入はどちらを選ぶべき?
金銭面だけを長期的に比較すると、購入の方が有利になりやすいケースがあります。
一方で、
・転勤などで住む場所が変わりやすい
・会社から手厚い家賃補助を受けられる
・住宅ローンを組みにくい事情がある
・住み替えの自由度を重視したい
といった方は、賃貸を選ぶメリットがあります。
重要なのは「賃貸か購入か」という二択だけで考えるのではなく、資産性と暮らしやすさの両方から判断することです。
まとめ:資産性だけでなく「どう暮らしたいか」も考える
住宅は資産である一方、自分や家族が毎日暮らす場所でもあります。
資産価値が高い物件だからといって、自分が暮らしたいと思えなければ、必ずしも良い住宅とは限りません。
反対に、賃貸の自由さを重視することにも十分な価値があります。
賃貸と購入のどちらかを最初から正解と決めつけるのではなく、
「長期的にどれくらい住宅費がかかるのか」
「購入した住宅にどれくらい資産価値が残るのか」
「今後どのような暮らしをしたいのか」
を総合的に考えて選ぶことが大切です。
動画で詳しく解説しています
動画では、賃貸と購入それぞれのメリット・デメリットに加えて、6,000万円のマンションを購入した場合と賃貸で暮らし続けた場合の50年間の費用を、具体的な数字で比較しています。
これからマイホームを購入するか迷っている方や、賃貸のまま暮らすべきか悩んでいる方は、ぜひあわせてご覧ください。
動画で詳しい解説を見る▼
桃太郎オフィスでは、不動産相続や不動産売買に関する相談を受け付けています。
住宅購入や物件の資産価値、購入後の出口戦略について不安がある方は、動画概要欄の公式LINEからお問い合わせください。